L’essentiel à retenir : la rupture de la coiffe des rotateurs, reconnue par le tableau 57, ouvre droit à une rente viagère dès 10 % d’incapacité permanente partielle. Cette évaluation, réalisée par le médecin-conseil, privilégie la récupération fonctionnelle et l’amyotrophie sur la lésion initiale. L’indemnisation est majorée pour le membre dominant, pouvant atteindre 20 à 25 % en cas de séquelles professionnelles majeures.
Le barème indicatif de l’Assurance Maladie prévoit des variations significatives pour l’indemnisation d’une pathologie de l’épaule, le membre dominant pouvant atteindre un taux d’incapacité de 25 % contre 15 % pour le côté opposé. Malgré ces critères, de nombreux assurés reçoivent une notification sous-évaluée qui ne reflète pas la réalité de leurs séquelles fonctionnelles.
Cet article détaille les modalités de calcul du taux ipp pour rupture coiffe des rotateurs et les procédures de recours pour garantir une juste reconnaissance de votre préjudice. Nous allons faire le point sur les critères cliniques et les seuils d’indemnisation en vigueur.
- Reconnaissance et barème du taux IPP pour rupture coiffe des rotateurs
- 4 critères médicaux qui dictent votre taux d’incapacité
- Pièges de la consolidation et influence de l’état antérieur
- Comment contester une décision de la CPAM après expertise ?
- Indemnisation financière et distinction entre capital et rente
- Droits annexes et protection du salarié en incapacité
Reconnaissance et barème du taux IPP pour rupture coiffe des rotateurs
Le Tableau 57 définit la rupture de la coiffe comme maladie professionnelle sous conditions de travaux manuels lourds. L’indemnisation bascule d’un capital vers une rente viagère dès 10 % d’IPP, seuil déterminé par l’examen clinique.
La transition vers les critères réglementaires permet de comprendre les exigences administratives strictes imposées par la Sécurité sociale pour valider votre dossier médical.
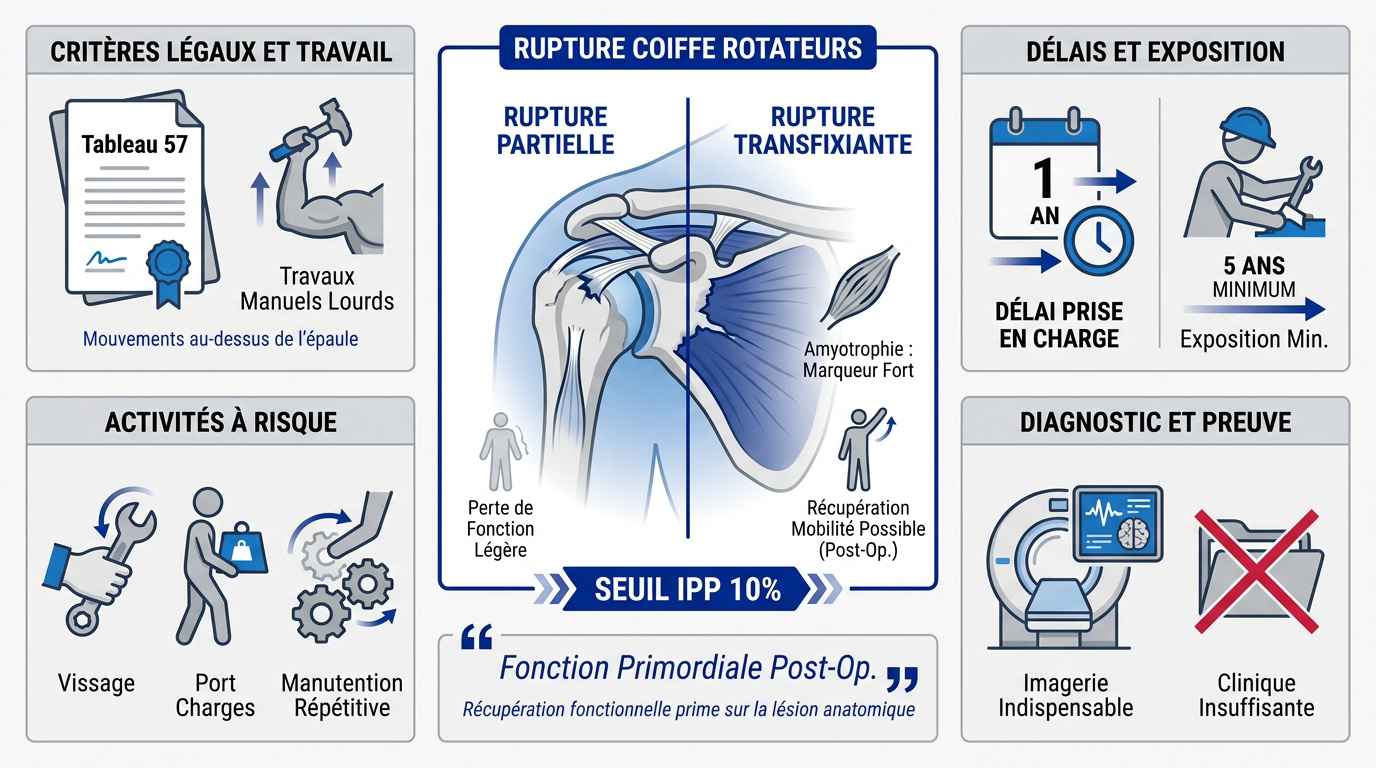
Critères de prise en charge selon le Tableau 57
Le tableau 57 A encadre la reconnaissance de votre pathologie. Vous devez justifier de travaux de manutention manuelle de charges lourdes. Les gestes avec le bras au-dessus de l’épaule sont également visés. Consultez la liste des maladies reconnues MDPH pour plus de détails.
Les délais réglementaires s’avèrent impératifs pour votre demande. La prise en charge est possible jusqu’à 1 an après l’exposition. Une durée d’exposition minimale de 5 ans reste requise pour la rupture.
- Travaux de vissage.
- Port de charges.
- Manutention répétitive.
L’IRM ou l’arthroscanner constituent des preuves indispensables pour votre dossier. Sans imagerie précise, la CPAM rejettera systématiquement votre demande de reconnaissance professionnelle.
Une fois ces critères administratifs validés, l’évaluation médicale se concentre sur la nature précise de la lésion et son impact réel sur votre capacité de mouvement.
Distinction entre rupture partielle et transfixiante
Il convient de comparer les lésions. Une rupture partielle est souvent moins indemnisée qu’une transfixiante. Le médecin-conseil évalue surtout la perte de fonction réelle après la chirurgie.
Le résultat fonctionnel demeure déterminant. Une opération réussie peut paradoxalement baisser votre taux d’IPP. C’est la récupération de la mobilité qui prime sur l’existence même de la lésion.
La rupture transfixiante n’ouvre pas droit automatiquement à un taux élevé si la fonction est conservée après rééducation.
L’amyotrophie reste un marqueur fort. Elle prouve une lésion ancienne et profonde.
4 critères médicaux qui dictent votre taux d’incapacité
Au-delà de la nature de la lésion, le médecin-conseil s’appuie sur des mesures cliniques strictes pour fixer votre pourcentage d’invalidité.
Impact de la latéralité et du membre dominant
Le bras dominant bénéficie systématiquement d’une majoration de points. Une perte de mobilité sur ce côté pénalise davantage votre autonomie quotidienne et professionnelle. Cette distinction est fondamentale pour le calcul.
Pour une raideur identique, le taux varie de 2 à 5 points selon le côté. Si des douleurs cervicales s’ajoutent, consultez les informations sur la névralgie cervico brachiale. Ces éléments impactent directement l’évaluation finale.
Décrivez précisément vos gestes métiers habituels. Le médecin doit impérativement saisir l’incidence réelle sur votre quotidien.
Évaluation des limitations de mobilité et de la force
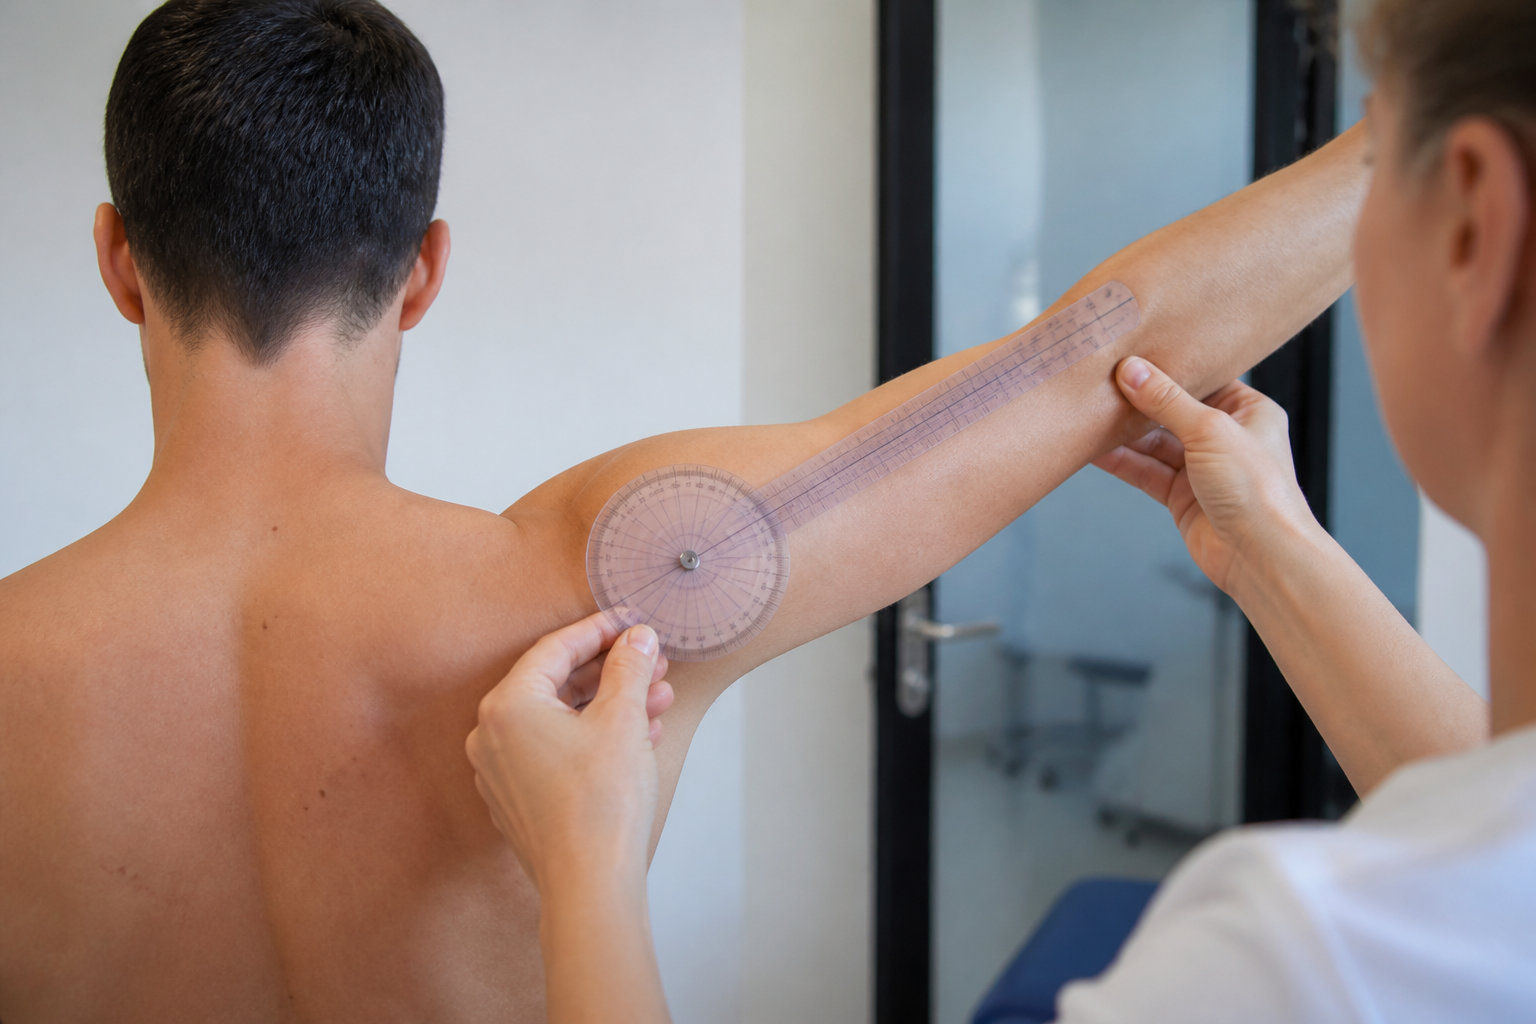
L’abduction et les rotations sont scrupuleusement analysées. Le praticien utilise un goniomètre pour mesurer chaque degré de mouvement perdu. Cet examen quantifie précisément votre déficit fonctionnel actuel.
La rupture de coiffe affaiblit souvent la force de préhension. À titre de comparaison, d’autres traumatismes comme le mallet finger illustrent ces atteintes tendineuses. La perte de force est un critère majeur.
| Mouvement | Amplitude normale | Impact sur le taux |
|---|---|---|
| Abduction | 170° | Sévère si < 90° |
| Rotation externe | 60° | Important si < 20° |
| Rotation interne | 80° | Modéré si limitée |
| Antépulsion | 180° | Critique si < 90° |
Prise en compte de l’amyotrophie et des douleurs
L’amyotrophie désigne la fonte visible du muscle deltoïde ou des sus-épineux. C’est un signe clinique objectif. Le médecin ne peut ignorer cette preuve physique lors de son calcul.
Bien que subjective, la douleur est intégrée au taux global. Détaillez vos réveils nocturnes fréquents. Mentionnez systématiquement les douleurs déclenchées lors d’efforts modérés ou de gestes simples.
Ne minimisez jamais vos symptômes durant l’expertise. Restez factuel sur vos limitations concrètes. Expliquez par exemple votre impossibilité de vous coiffer ou de vous habiller sans aide extérieure.
Pièges de la consolidation et influence de l’état antérieur
Le timing de votre examen final est crucial, car une décision hâtive peut réduire drastiquement vos droits financiers.
Risques d’une consolidation précoce sur l’indemnisation
La consolidation désigne l’étape où vos lésions stabilisées ne progressent plus. Cet état n’est pas synonyme de guérison complète. Il marque simplement la fin de l’évolution des soins curatifs.
Prenez garde à une clôture administrative prématurée. Si vous consolidez trop tôt, les séquelles apparaissant ultérieurement ne seront pas indemnisées. Il convient d’attendre le terme de votre rééducation intensive.
Solliciter l’avis d’un médecin expert privé est une démarche prudente. Ce professionnel confirmera si votre état est réellement stabilisé. Il pourra aussi vous conseiller sur un remède grand mère sciatique pour apaiser vos douleurs chroniques.
Impact des antécédents médicaux sur l’évaluation
La CPAM examine systématiquement votre dossier pour identifier des traces d’arthrose ancienne. L’organisme utilise souvent cet état antérieur pour justifier une diminution du taux d’IPP final. Soyez vigilant.
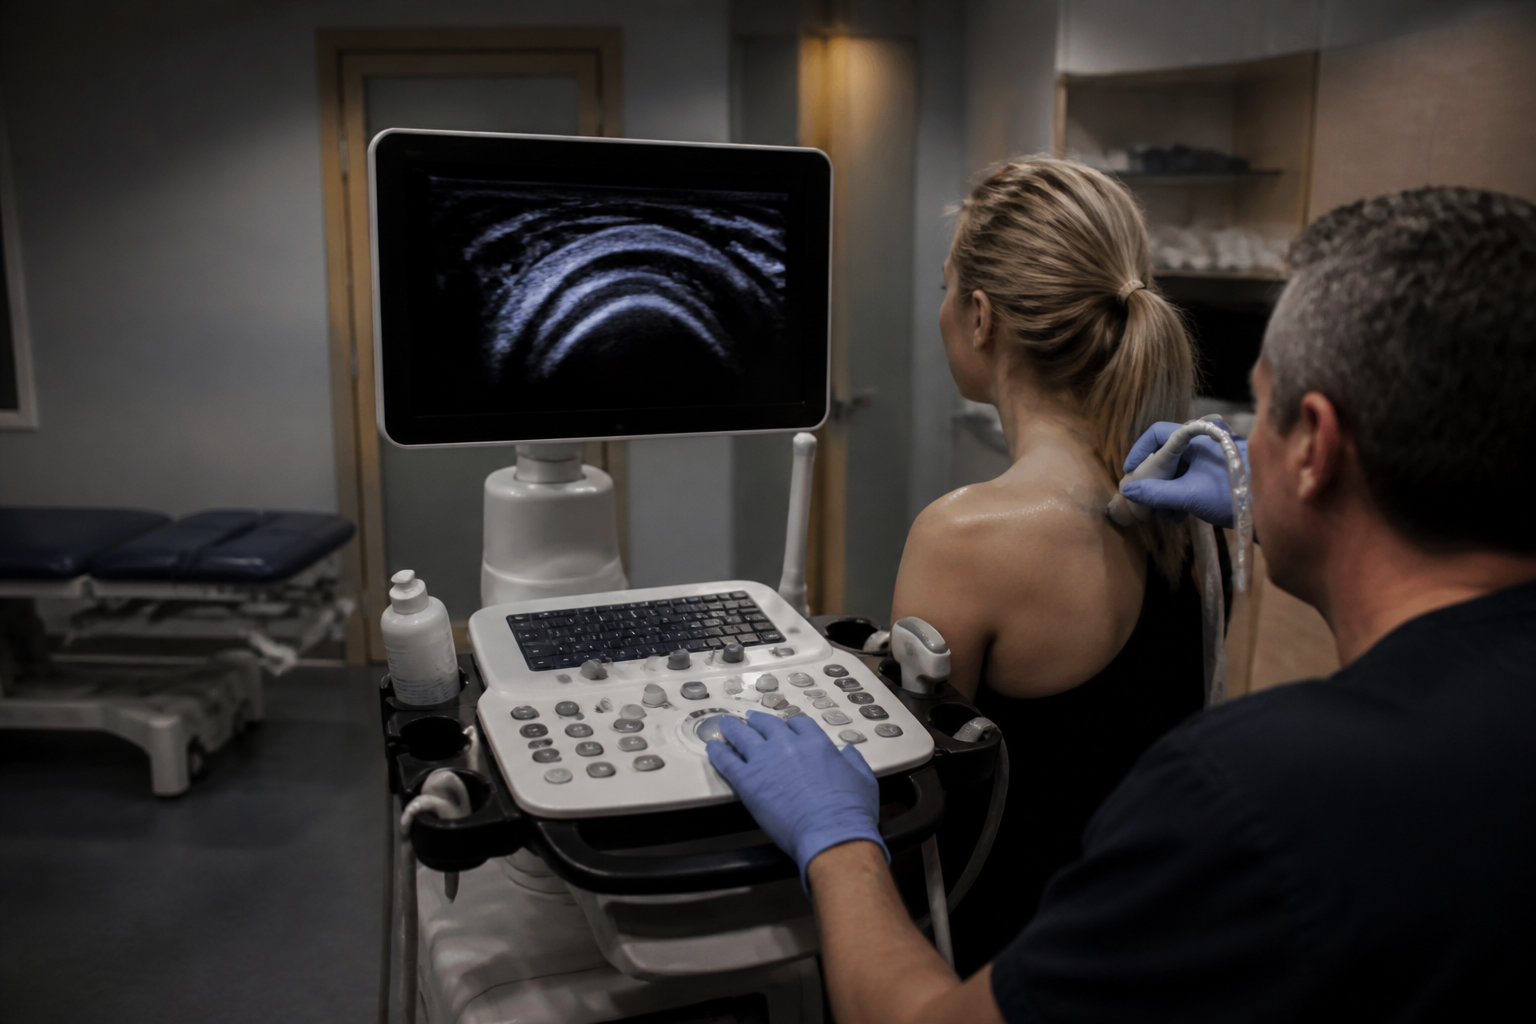
Vous devez défendre l’imputabilité de votre lésion. Une pathologie préexistante asymptomatique devenue douloureuse à cause de votre activité doit être reconnue. L’aggravation par le travail constitue bien une maladie professionnelle.
L’état antérieur ne doit pas servir de prétexte pour nier la réalité du handicap professionnel actuel.
Il est donc impératif de prouver que vos limitations fonctionnelles actuelles résultent directement des contraintes subies lors de votre exercice professionnel quotidien.
Comment contester une décision de la CPAM après expertise ?
Si le taux notifié vous semble injuste, des voies de recours existent pour faire réévaluer vos séquelles par des experts.
Recours devant la Commission médicale de recours amiable
Vous disposez d’un délai de deux mois pour saisir la CMRA. Passé ce délai, la décision de la CPAM devient définitive. Elle devient alors juridiquement incontestable pour votre dossier.
Joignez vos comptes-rendus opératoires et certificats de kinésithérapie. Ces pièces attestent de vos limitations fonctionnelles.
- Certificats médicaux détaillés.
- Examens d’imagerie (IRM).
- Rapports de synthèse médicale.
Cette phase constitue une étape amiable préalable. La présence d’un avocat n’est pas obligatoire ici. C’est un échange technique entre médecins pour corriger une évaluation erronée.
Action judiciaire et rôle du médecin expert de recours
En cas d’échec devant la CMRA, le pôle social du tribunal judiciaire prend le relais. Une expertise judiciaire neutre est alors souvent ordonnée par le juge saisi. Cette mesure clarifie les débats.
L’expert privé vous accompagne durant cet examen médical. Ce professionnel maîtrise le lexique technique pour dialoguer avec le médecin-conseil. Il assure la défense rigoureuse de vos intérêts personnels.
L’expert judiciaire désigné n’appartient pas aux effectifs de la CPAM. Son rapport possède un poids déterminant sur la décision finale. Le tribunal s’appuie généralement sur ses conclusions objectives.
Indemnisation financière et distinction entre capital et rente
Le franchissement du seuil de 10 % modifie radicalement la nature de l’aide financière que vous recevrez.
Capital forfaitaire versus rente viagère mensuelle
Pour un taux inférieur à 10 %, vous percevez un versement unique. Ce capital forfaitaire est défini par un barème national. Les montants sont revalorisés annuellement par décret officiel.
Dès que l’incapacité atteint 10 %, vous bénéficiez d’une rente trimestrielle à vie. Son calcul intègre votre salaire annuel de référence. Le taux d’IPP réel détermine alors le montant versé.
Par exemple, un salaire de 20 000 € avec 10 % d’IPP génère une rente spécifique. Cette indemnité offre un soutien pérenne. Elle présente l’avantage d’être totalement exonérée d’impôt sur le revenu.
Incidence professionnelle et faute inexcusable de l’employeur
L’incidence professionnelle évalue l’impact sur votre métier. Si le port de charges devient impossible, votre préjudice augmente. Cet élément peut justifier une majoration de votre taux d’IPP global.
La faute inexcusable s’applique si l’employeur connaissait le risque sans agir. Dans ce cas, saisissez le tribunal judiciaire. Vous pourriez obtenir la réparation intégrale de l’ensemble de vos préjudices subis.
Il faut différencier les organismes d’indemnisation. La Sécurité sociale compense la perte de salaire. Vos assurances privées, comme les contrats emprunteurs, appliquent des critères d’évaluation souvent plus restrictifs.
Droits annexes et protection du salarié en incapacité
Outre l’indemnité directe, la reconnaissance de votre incapacité ouvre des portes vers des dispositifs de protection sociale et de maintien dans l’emploi.
Retraite anticipée et cumul des revenus
Vous pouvez solliciter un départ anticipé dès 60 ans avec 20 % d’IPP. Ce dispositif compense l’usure prématurée de votre organisme. Il valorise votre parcours professionnel malgré les séquelles physiques subies.
Le cumul des revenus est autorisé par la législation actuelle. Vous pouvez travailler tout en percevant votre rente viagère. Cette prestation constitue une compensation de votre handicap et non une aide sociale.
En cas de rechute, les indemnités journalières sont réactivées immédiatement. La rente est alors suspendue ou cumulée selon les règles de la CPAM. Chaque situation d’aggravation nécessite une nouvelle expertise médicale précise.
Prise en charge des soins et reclassement
La CPAM assure la gratuité totale des soins liés à votre épaule. Pour limiter les effets secondaires des anti-inflammatoires, vous pouvez consulter les informations sur le gaviscon et pantoprazole. Cette prise en charge est garantie à 100 %.
Le médecin du travail peut préconiser des aménagements de votre poste actuel. Si le maintien s’avère impossible, l’employeur doit rechercher activement des solutions de reclassement. Des formations de reconversion professionnelle peuvent être financées pour faciliter votre transition.
Plusieurs dispositifs soutiennent votre maintien dans la vie active :
- Aménagement ergonomique du poste de travail.
- Accès à la formation professionnelle qualifiante.
- Aide spécifique au transport et à la mobilité.
La reconnaissance de votre pathologie via le tableau 57 garantit une prise en charge à 100 %. L’évaluation du taux d’incapacité pour rupture de la coiffe des rotateurs dépend de vos limitations fonctionnelles et de votre latéralité. Agissez sous deux mois en cas de décision insatisfaisante pour sécuriser votre rente viagère future.